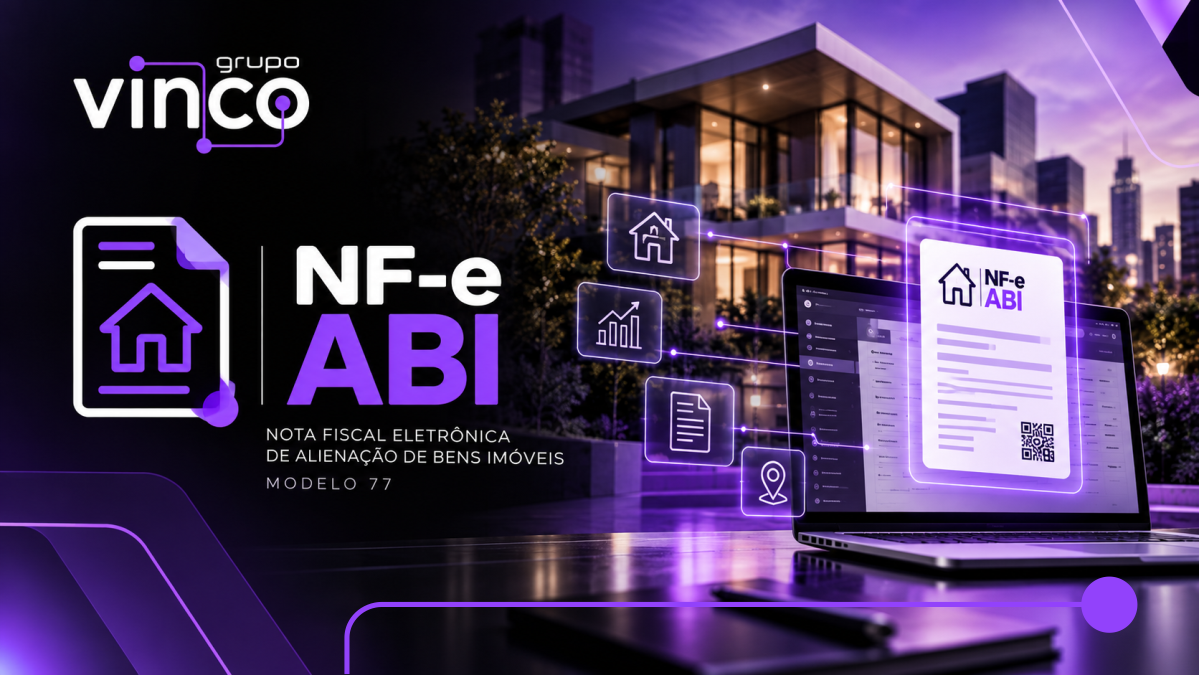
A NF-e ABI (Nota Fiscal Eletrônica de Alienação de Bens Imóveis), modelo 77, é o novo documento fiscal eletrônico criado para registrar operações de alienação de bens imóveis no contexto da Reforma Tributária do Consumo.
A obrigatoriedade começa em 1º de dezembro de 2026, trazendo uma nova exigência fiscal e tecnológica principalmente para empresas que atuam no mercado imobiliário.
Com a chegada do IBS e da CBS, o sistema brasileiro de documentos fiscais eletrônicos está passando por uma importante transformação. Entre as novidades está a NF-e ABI – Nota Fiscal Eletrônica de Alienação de Bens Imóveis, criada especificamente para documentar operações envolvendo imóveis.
Para incorporadoras, loteadoras, construtoras e outras empresas que realizam operações imobiliárias, a mudança exige atenção: além das novas regras tributárias, será necessário preparar processos e sistemas para geração, transmissão, autorização, armazenamento e gestão desse novo documento fiscal.
O que é a NF-e ABI?
A NF-e ABI é a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, modelo 77.
Trata-se de um documento fiscal de existência exclusivamente digital, emitido e armazenado eletronicamente, destinado a documentar operações com bens imóveis sujeitas ao IBS e à CBS.
Sua validade jurídica é garantida pela assinatura digital do emitente e pela Autorização de Uso concedida pelo Ambiente Nacional.
A NF-e ABI faz parte da nova arquitetura de documentos fiscais criada para atender às mudanças introduzidas pela Reforma Tributária do Consumo.
Por que a NF-e ABI foi criada?
A Reforma Tributária mudou a forma como determinadas operações imobiliárias passam a ser tratadas no sistema tributário brasileiro.
A Lei Complementar nº 214/2025 regulamentou importantes aspectos do IBS e da CBS e estabeleceu novas obrigações relacionadas à documentação fiscal das operações.
Posteriormente, o Decreto nº 12.955/2026 e a regulamentação do Comitê Gestor do IBS instituíram formalmente a NF-e ABI como modelo 77, criando um documento específico para as operações de alienação de bens imóveis.
Na prática, isso significa que as operações imobiliárias passam a integrar de maneira mais estruturada o ecossistema nacional de documentos fiscais eletrônicos.
Quando a NF-e ABI será obrigatória?
Este é um dos pontos mais importantes para as empresas.
De acordo com o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, a obrigatoriedade da NF-e ABI – modelo 77 começa em 1º de dezembro de 2026, considerando os fatos geradores ocorridos a partir dessa data.
Para os contribuintes optantes pelo Simples Nacional, o ato estabelece como regra geral o início da obrigatoriedade dos documentos abrangidos pelo cronograma em 1º de janeiro de 2027.
Portanto, as empresas potencialmente alcançadas pela nova obrigação precisam utilizar os meses anteriores à entrada em vigor para revisar processos, integrações e sistemas.
Quem precisa se preparar para a NF-e ABI?
A nova obrigação é especialmente relevante para empresas e organizações que realizam operações de alienação de bens imóveis sujeitas às regras do IBS e da CBS.
Entre os segmentos que devem acompanhar o tema com atenção estão:
- Incorporadoras imobiliárias;
- Loteadoras;
- Construtoras que realizam venda de imóveis;
- Empresas proprietárias de imóveis destinados à comercialização;
- Grupos econômicos com operações recorrentes de alienação imobiliária;
- Demais contribuintes envolvidos em operações imobiliárias abrangidas pela legislação.
O enquadramento tributário de cada operação deve ser analisado individualmente pela área fiscal e tributária da empresa.
Quais operações podem aparecer na NF-e ABI?
A NF-e ABI foi projetada para tratar diferentes modalidades de operações imobiliárias. Entre elas estão alienação em geral; arrematação, adjudicação ou remição; cessão ou transmissão de direitos; e permuta com torna.
O documento também contempla informações específicas relacionadas ao imóvel, às partes envolvidas, ao instrumento utilizado na operação e ao tratamento tributário aplicável.
Essa abrangência demonstra que a NF-e ABI não deve ser tratada simplesmente como mais um modelo de nota fiscal: ela possui estrutura própria e regras de validação específicas para o mercado imobiliário.
Como funciona a NF-e ABI?
O funcionamento segue a lógica dos documentos fiscais eletrônicos nacionais.
O sistema do contribuinte gera a NF-e ABI conforme o leiaute técnico oficial, incluindo as informações obrigatórias sobre a operação. O documento eletrônico é assinado digitalmente e transmitido ao ambiente autorizador.
Além do XML da NF-e ABI, existe o DANFE-ABI – Documento Auxiliar da NF-e ABI.
É importante observar que o DANFE-ABI não substitui a nota fiscal eletrônica. Ele funciona como uma representação auxiliar do documento e permite a consulta da NF-e ABI correspondente.
Quais informações deverão constar na NF-e ABI?
O leiaute possui informações específicas para identificar corretamente a operação imobiliária.
Entre os grupos previstos na documentação técnica estão dados relativos:
- Ao emitente;
- Aos participantes da operação;
- Ao imóvel;
- À modalidade e natureza da operação;
- Aos valores envolvidos;
- Ao instrumento relacionado à operação;
- À tributação do IBS e da CBS;
- Aos redutores aplicáveis, quando cabíveis;
- Às formas e condições relacionadas à operação.
Existem ainda regras específicas para situações como permuta com torna, redutor de ajuste do imóvel, redutor social e venda inicial de lote ou imóvel na planta, entre outras.
Por isso, a adequação não envolve somente a emissão do XML. Será necessário garantir que os sistemas de origem possuam as informações necessárias para preencher corretamente o novo documento.
Qual é a documentação técnica disponível?
A última atualização ocorreu em 25 de agosto de 2026, onde foram publicados o Manual de Orientação do Contribuinte da NF-e ABI – Visão Geral v1.00a e o Anexo I – Leiaute e Regras de Validação v1.00a.
Em 1º de setembro de 2026, foi disponibilizado o Pacote de Schemas NFeABI 1.00, contendo os schemas XSD utilizados na estrutura do documento eletrônico.
O que muda para as empresas?
A criação da NF-e ABI exige mais do que uma atualização pontual no departamento fiscal. Dependendo da operação da empresa, será necessário avaliar toda a cadeia de informações que antecede a emissão do documento.
Isso pode envolver sistemas de gestão, ERP, plataformas imobiliárias, cadastros de imóveis, dados contratuais, informações financeiras e soluções fiscais.
Entre os principais pontos de atenção estão:
- Sistemas: verificar se as soluções utilizadas estão preparadas para gerar e processar o modelo 77;
- Integrações: garantir que as informações necessárias cheguem corretamente ao sistema responsável pela emissão;
- Cadastros: revisar a qualidade dos dados de imóveis, clientes e demais participantes das operações;
- Regras tributárias: validar o tratamento do IBS e da CBS e as particularidades aplicáveis às operações imobiliárias;
- Testes: realizar homologações antes da entrada em produção;
- Armazenamento: aumentar o tempo de guarda e gestão dos documentos eletrônicos para mais 5 anos após cada atualização dos eventos;
- Monitoramento: acompanhar rejeições, autorizações, eventos e possíveis alterações da documentação técnica.
Por que as empresas precisam resolver este assunto de forma imediata?
Porque faltam menos de 60 dias para a obrigatoriedade começar e essa novidade exige ajustes complexos!
A NF-e ABI entra em um ambiente no qual regras tributárias, processos de negócio e tecnologia precisam funcionar de maneira integrada.
Uma informação incorreta ou ausente pode provocar rejeição do documento pelo ambiente autorizador. O leiaute oficial já estabelece diversas regras de validação e códigos de rejeição específicos da NF-e ABI.
Por isso, empresas com operações imobiliárias devem evitar tratar o dia 1º de dezembro de 2026 como data para começar o projeto.
Essa é a data de entrada da obrigatoriedade. A preparação deve ocorrer o mais rápido possível.
Checklist: sua empresa está preparada para a NF-e ABI?
Antes da entrada em vigor, recomendamos verificar alguns pontos essenciais:
- Identificar quais operações da empresa estarão sujeitas à NF-e ABI;
- Revisar o impacto tributário e operacional;
- Verificar se o ERP possui todos os dados necessários;
- Revisar cadastros de imóveis e participantes das operações;
- Adequar as integrações entre ERP e solução fiscal;
- Atualizar a solução responsável pela emissão de documentos fiscais;
- Validar geração, assinatura, transmissão e armazenamento dos XMLs;
- Testar regras de validação e tratamento de rejeições;
- Homologar os principais cenários de negócio antes da entrada em produção.
Quanto maior o volume ou a complexidade das operações imobiliárias, mais importante será antecipar essa preparação.
NF-e ABI e Reforma Tributária: mais uma etapa da transformação fiscal
A NF-e ABI deve ser entendida dentro de um movimento maior.
A Reforma Tributária está promovendo mudanças não apenas nos tributos, mas também na infraestrutura digital utilizada pelas empresas para documentar suas operações e cumprir suas obrigações fiscais.
A criação de novos documentos fiscais, novos leiautes, novas regras de validação e novas informações relacionadas ao IBS e à CBS aumenta a importância da integração entre os sistemas corporativos e o ecossistema fiscal brasileiro.
Para as empresas, o desafio será manter seus processos atualizados sem comprometer a continuidade das operações.
Com o GRUPO VINCO pode ajudar as empresas?
Estamos prontos para a NF-e ABI! O GRUPO VINCO é uma empresa com quase 30 anos de mercado, especializada na emissão, captura, gestão e armazenamento de documentos fiscais eletrônicos.
Incluímos a NF-e ABI em nossa plataforma de soluções fiscais chamada Tax Controller e adicionamos o módulo NF-e ABI. Temos uma solução completa para habilitar o seu ERP a emitir NF-e ABI:
- Emissão, captura e conciliação;
- Integração total com ambientes SAP;
- Armazenamento seguro estendido ao prazo legal;
- Portal para consultas;
- Todos os eventos inclusos:
- Cancelamento;
- Pagamento de parcelas;
- Apropriação de Créditos Individuais
O Tax Controller DFe foi atualizado para contemplar a NF-e ABI – modelo 77, permitindo que nossos clientes incorporem o novo documento ao seu ambiente de documentos fiscais eletrônicos de forma integrada aos seus processos e sistemas corporativos.
Com o Tax Controller DFe, a empresa centraliza a gestão dos documentos fiscais eletrônicos e simplifica a conexão entre o ERP e o ambiente fiscal, reduzindo a complexidade operacional e facilitando a adaptação às constantes mudanças da legislação brasileira.
A NF-e ABI do GRUPO VINCO está pronta para o ambiente SAP?
Sim. O módulo NF-e ABI do Tax Controller já está pronto para operar em ambientes SAP ECC e S4/HANA.
Desenvolvemos uma suíte completa com automatização total e fluxo completo NF-e ABI SAP ( API / CDS ):
- Robô de captura de dados;
- Complementação de informações ao XML;
- Integração da Ordem de Vendas;
- Contabilização automática;
- Monitor de dados;
- Conectores ao SAP;
- CDS;
- Lançamento de parcelas sem intervenção humana;
- Registro das parcelas;
- Robô de emissão com conexão à SEFAZ;
- Retorno dos dados.
Como obter mais informações sobre a NF-e ABI?
Entre em contato com os canais de atendimento do GRUPO VINCO:
Link: https://vinco.com.br/contato/
E-mail: comercial@vinco.com.br
WhatsApp: (11) 97548-2981
Estamos prontos para a NF-e ABI!